让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!
一年烧掉4000亿好意思元——好意思股“七姐妹”的AI干戈
发布日期:2026-08-10 07:43 点击次数:65
起首:硬AI
一场重振旗饱读的AI大战正在硅谷上演!
就业酌量机构Dealroom和Flow Partners最新公布的论述败露,环球科技行业正进入以AI和自动化为代表的新立异周期。科技立异周期或者每二十年一次,之前的两次立异周期辞别发生在PC时期(个东说念主电脑的提升)以及互联网时期(包括向移动设立和云缱绻的升沉)。
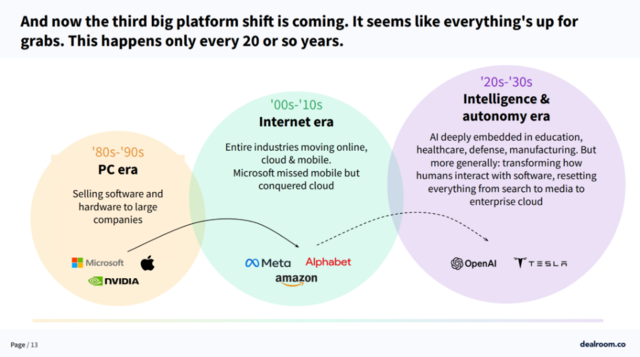
为了在本轮立异周期中霸占先机,科技巨头们纷纷加大AI过问。
论述指出,市值总和达14万亿好意思元(约占标普500指数的32%)的好意思股“七姐妹”,每年在AI和云基础步伐上投资高达4000亿好意思元。这些投资隐敝了从AI芯片、大模子,到东说念主形机器东说念主、自动驾驶、AI医疗等各个鸿沟。
竞争最为强烈的是AI的硬件层和模子层,越来越多科技巨头地跑进别东说念主家的“地皮”上抢食。比如,主导AI芯片商场的英伟达,正靠近从同业到客户的集体围攻,特斯拉、微软、谷歌、亚马逊齐在开导自家的AI芯片。
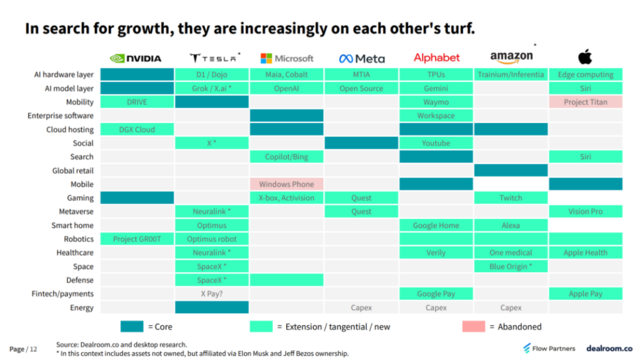
为了聚拢资源,它们以致会葬送其他业务。举例,Meta最近关闭了其企业妥洽居品Workplace,后者一度被视为其全力转向元世界和AI的信号。
“地皮”争夺战:从并购到VC
夙昔,收购在“地皮”争夺战中演出了要津变装,但跟着监管部门对并购的审查日益严格,科技巨头们把更多眼神转向了风险投资。
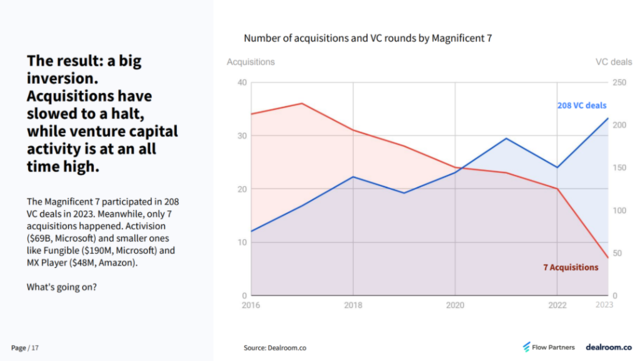
论述指出,2023年“七姐妹”只完成了7项收购,但参与了208项风险投资交往。
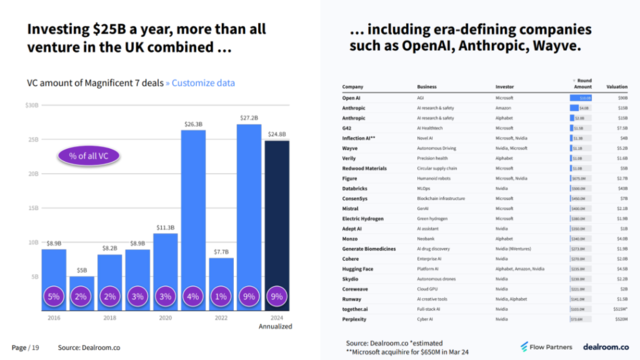
本年迄今,“七姐妹”通过风投举止向AI公司投资了248亿好意思元,超过了英国每年的风投总和,最受巨头深嗜的包括OpenAI、Anthropic、Wayve等明星AI初创公司。
同期收购举止仍在不息,英伟达在5月以以为10亿好意思元收购了以色列初创公司Run:AI和Deci AI。
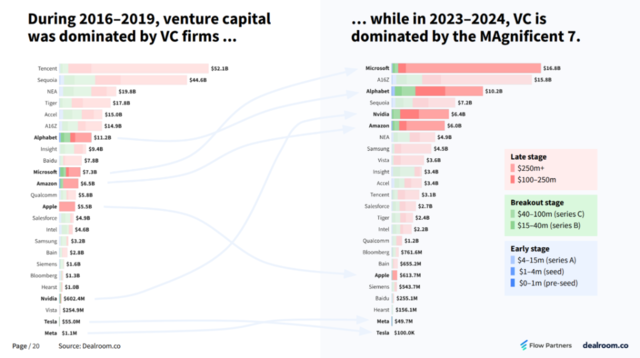
“七姐妹”在风险投资鸿沟的举止显赫加多,尤其是那些依然有一定例模和事迹但尚未上市的公司,到2023-2024年,它们已成为最大的科技VC。
大部分资金流入大模子和基础步伐,运用层经济后劲高达50万亿好意思元
科技巨头在AI各个层面齐有布局,但现在要点如故在基础时间(大模子)和基础步伐层面。论述败露:
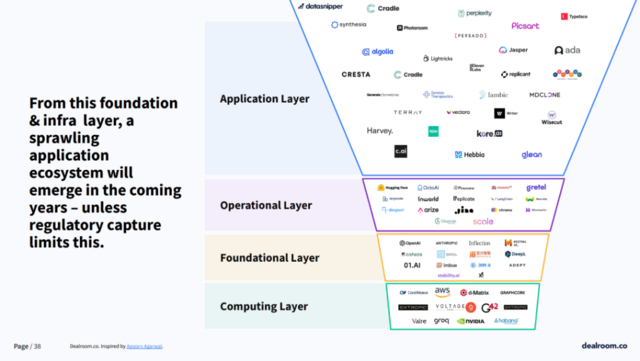
AI投资的大部分齐流向了基础层(foundational layer),即撑抓AI发展的底层大模子时间,如OpenAI、Anthropic、Gemini等。这部分投资约占科技巨头AI投资总和的75%。 云基础步伐层(cloud infra layer)约占AI总投资的42%,谷歌云、亚马逊云就业AWS和微软Azure是主要玩家。 缱绻层(computational layer)投资占比29%,玩家包括英伟达、博通等芯片和算力供应商。 运用层(application layer)占AI总投资的32%,主要玩家包括Waymo、Anthropic等。 运营支抓层(ops layer)占投资的42%,玩家有Hugging Face和Weights & Biases。 动力层投资占比5%,主要围绕清洁动力生成时间。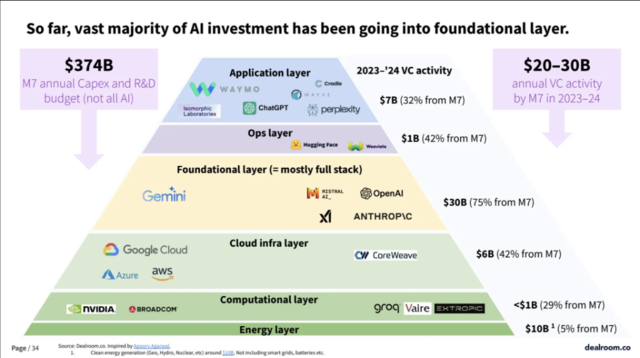
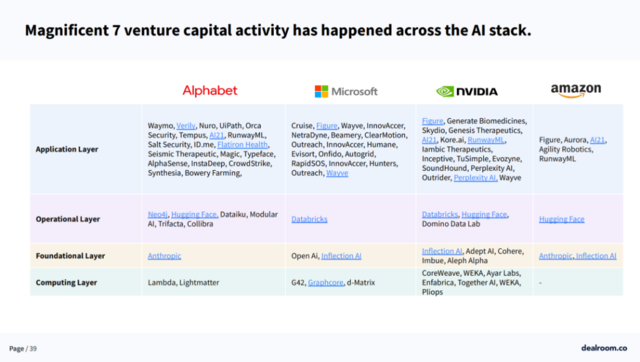
值得提神的是,AI投资正在徐徐向运用层升沉。
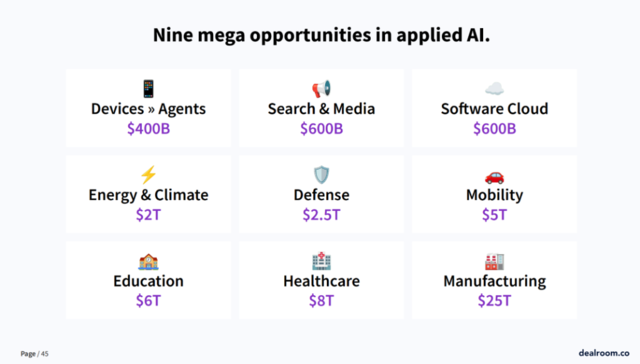
AI运用存在多数机遇,论述指出,医疗保健、设立、媒体、软件云、知足、诠释注解、国防、移动和制造业,AI的经济后劲达50万亿好意思元。
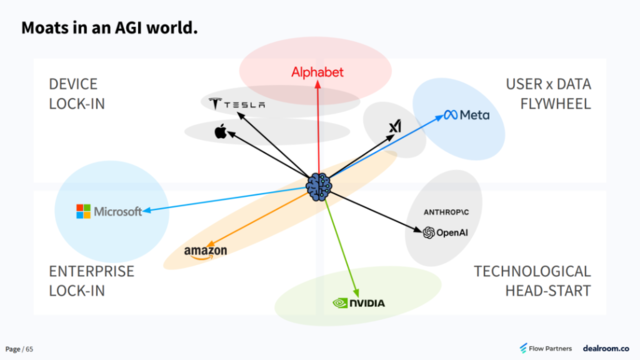
业内东说念主士指出,科技巨头们的终极谈论是起始竣事通用东说念主工智能(AGI)。尽管现在尚不明晰AGI的竣事还需要多永劫期,但不错料念念的是,在这场新一轮立异周期中,AI将成为科技竞争的决定性身分。
 股市回暖,抄底炒股先开户!智能定投、条目单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:刘亮堂